

El sector agroalimentario gallego es un 7 % más competitivo que la media española gracias a su mayor productividad
Joaquín Maudos presenta en Santiago de Compostela los principales resultados del Observatorio del sector agroalimentario de las regiones españolas de Cajamar con el foco en Galicia
Galicia aporta el 7,1 % del valor añadido bruto (VAB) que genera el sector agroalimentario en el conjunto de España, lo que la convierte en la sexta región más importante del sector, por detrás de Andalucía, Cataluña, Comunitat Valenciana, Madrid y Castilla y León. Además, la actividad agroalimentaria gallega, que incluye el sector primario, la industria de los alimentos y bebidas y la comercialización genera 174.505 empleos, el 6,7% del total en España. Así lo recoge el Observatorio sobre el sector agroalimentario de las regiones españolas correspondiente a 2025, un informe publicado y editado por Cajamar con la colaboración del Instituto Valenciano de Investigaciones Económicas (Ivie), y que analiza en profundidad la situación del sector agroalimentario en las diferentes comunidades autónomas.
Dentro de la economía gallega, el sector supone el 12,2 % del VAB regional, con 9.889 millones de euros en 2025 (un 0,5 % más en términos reales que el año anterior), y el 14,7 % del empleo, pese a la reducción en un 1,7 % de los puestos de trabajo en 2025. La agricultura y la pesca lideran la estructura del sector, ya que concentran el 44,8 % del VAB agroalimentario gallego, seguidas de la comercialización (28,1 %) y la industria de la transformación (27,1 %).
En el caso de la industria de los alimentos y bebidas, con 2.142 empresas, Galicia cuenta con el quinto mayor tejido productivo del sector en España y aporta el 22,2 % de las empresas manufactureras de la autonomía. Dentro de la industria agroalimentaria, las empresas gallegas dedicadas a la fabricación de bebidas representan el tercer censo empresarial más importante en España, al concentrar el 9,6 % del total nacional y solo por detrás de Cataluña y Castilla y León.
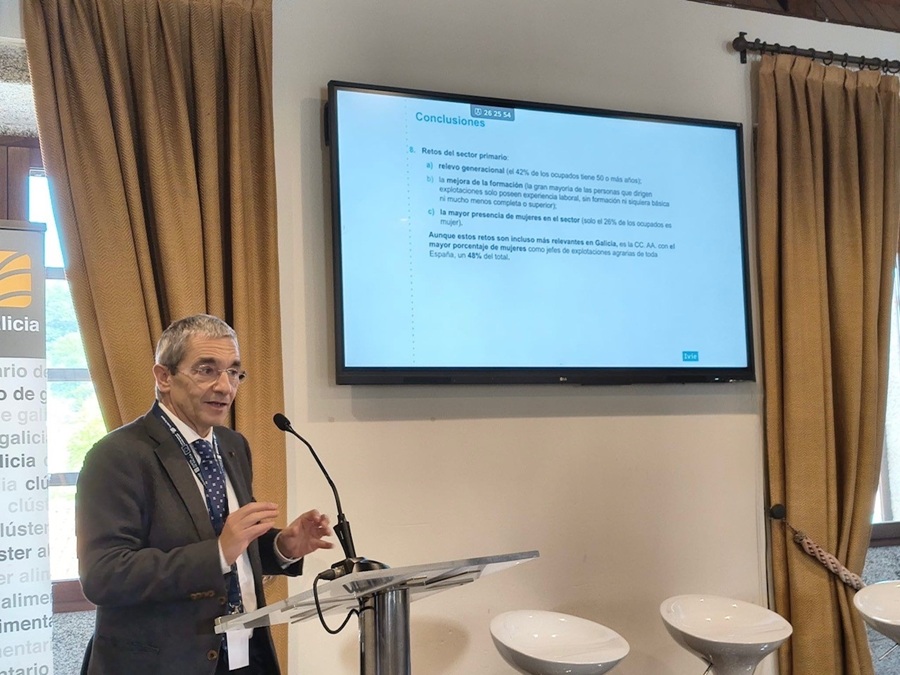
El estudio, que ha sido dirigido por el director adjunto del Ivie y catedrático de la Universidad de Valencia, Joaquín Maudos, junto a la economista del instituto Jimena Salamanca, se ha presentado en el II Foro Competemar, celebrado en Santiago de Compostela como jornada de cierre del programa de mejora competitiva de las empresas gallegas del sector mar-industria, organizado por el Clqúster Alimentario de Galicia (Clusaga).
La presentación ha corrido a cargo del presidente de Cajamar, Eduardo Baamonde, y de Joaquín Maudos. Durante su intervención, Eduardo Baamonde ha destacado que “el sector agroalimentario es uno de los grandes pilares de la economía gallega, por su contribución a la generación de riqueza y empleo y por su presencia en los mercados internacionales. Su gran fortaleza es la productividad: un 13 % superior a la media nacional, le permite ser un 7 % más competitivo pese a unos costes laborales un 5 % más altos. Además, la brecha se amplía, porque en 2025 creció un 2,2 % mientras en España caía un 1,2 %. Hay margen para transformar en Galicia más producción primaria y para mejorar el saldo exterior, negativo hoy porque la industria pesquera importa mucha materia prima para abastecer al mercado nacional, un aspecto abordado específicamente hoy en el foro organizado por Clusaga”.
Por su parte, el coautor del informe Joaquín Maudos ha explicado que “si la cadena agroalimentaria es un pilar fundamental de la economía española, lo es aún más en el caso de Galicia, ya que tiene un peso 3,1 puntos porcentuales superior, generando el 12,2 % de su VAB. Esta mayor especialización es una buena noticia teniendo en cuenta que el sector agroalimentario gallego es más competitivo que la media nacional”. En concreto, Maudos ha resaltado que “es un 7 % superior, gracias a una productividad del sector un 13 % superior al promedio nacional, que compensa con creces unos costes laborales por trabajador un 5 % más elevados que en el conjunto del país”.
No obstante, esta visión agregada de la cadena de valor agroalimentario enmascara importantes diferencias por subsectores. Así, destaca la competitividad en la economía gallega en la industria de los alimentos y bebidas, ya que sus costes laborales por unidad de valor añadido son un 11 % inferiores a la media nacional. En cambio, la competitividad es menor a la de España en el sector primario (con costes laborales por unidad de VAB un 9 % superiores) y también en la comercialización (con costes un 11 % más elevados). En el caso del sector primario, son sus mayores costes laborales por trabajador el origen de la menor competitividad, ya que su productividad es un 27 % superior.
Producción, comercio exterior y consumo agroalimentario
Dentro de España, Galicia es la principal productora de leche (concentra el 31 % del total), la segunda de ganado bovino y la tercera de otras plantas forrajeras y de aves de corral. El ganado porcino completa el grupo de sus principales productos agrarios. Además, es la región con la mayor flota pesquera del país al concentrar el 49,6% del total y la segunda con el mayor porcentaje de flota con una antigüedad menor de 5 años.
En cuanto al comercio exterior del agroalimentario gallego, el valor de las exportaciones creció en 2025 un 3,7 %, hasta los 4.607 millones de euros. Las ventas agroalimentarias al exterior de Galicia representan el 14,9 % de las exportaciones totales de bienes de la región y el 6% de total exportado por el sector agroalimentario español, lo que sitúa a Galicia como la quinta autonomía en exportaciones agroalimentarias. Pese a estas cifras, el sector gallego mantiene un déficit comercial de 697 millones de euros por su perfil tradicionalmente importador. Los pescados, crustáceos y moluscos son los productos más demandados en el exterior y representan el 42,1 % de las exportaciones del sector, siendo Portugal, Italia y Francia sus principales mercados de destino.
Respecto a las importaciones, el 70 % de los productos agroalimentarios que compra Galicia son, asimismo, los pescados, crustáceos y moluscos junto a las conservas de carne y pescado. Principalmente Portugal, seguido de Ecuador, Argentina, China, Marruecos y Francia son los principales mercados de origen de los productos agroalimentarios que se consumen en el mercado gallego.
Por su parte, los hogares gallegos destinan 1.807 euros por persona a la compra de alimentos, un 7,2 % por encima de la media nacional, lo que representa el sexto gasto más elevado del país. Ese mayor gasto se traduce también en un peso de la cesta de la compra destinada a productos agroalimentarios superior al promedio. Mientras que de media en España los hogares destinan el 18,9 % de su cesta de la compra a alimentos y bebidas, en las familias gallegas ese porcentaje se eleva hasta el 20,3 %.
Mujeres e innovación, rasgos diferenciales del sector
Otro de los aspectos destacados del sector primario gallego es la elevada presencia de mujeres al frente de las explotaciones. El 48 % de quienes las dirigen son mujeres, el porcentaje más elevado de España. Además, Galicia lidera el ranking de las regiones comunitarias con mayor porcentaje de mujeres al frente de explotaciones agrarias de la UE-27.
El informe pone también el foco en la evolución del sector en materia de innovación. En el caso de Galicia, el estudio observa una trayectoria positiva: mientras que en el periodo 2018-2022 la región concentraba el 6,9 % de los proyectos innovadores terminados, en las convocatorias posteriores aumenta su peso sobre el conjunto nacional. Así, en 2023, los proyectos AEI-Agri de Galicia representaban el 8,2 % de los que estaban en ejecución en España y, en 2025, alcanzaban ya el 9,3 %.

